مالیات بر ارزش افزوده | راهنمای تبصره 1 ماده 17
این مقاله به بررسی دقیق تبصره یک ماده 17 قانون مالیات بر ارزش افزوده پرداخته است. در این متن جزئیات نرخ 8 درصد علیالحساب، مهلت اجرای آن از ابتدای زمستان 1404 و تکلیف شعب زنجیرهای طبق اطلاعیه رسمی سازمان امور مالیاتی بهطور کامل تشریح شده است.
مالیات بر ارزش افزوده | تبصره یک ماده 17
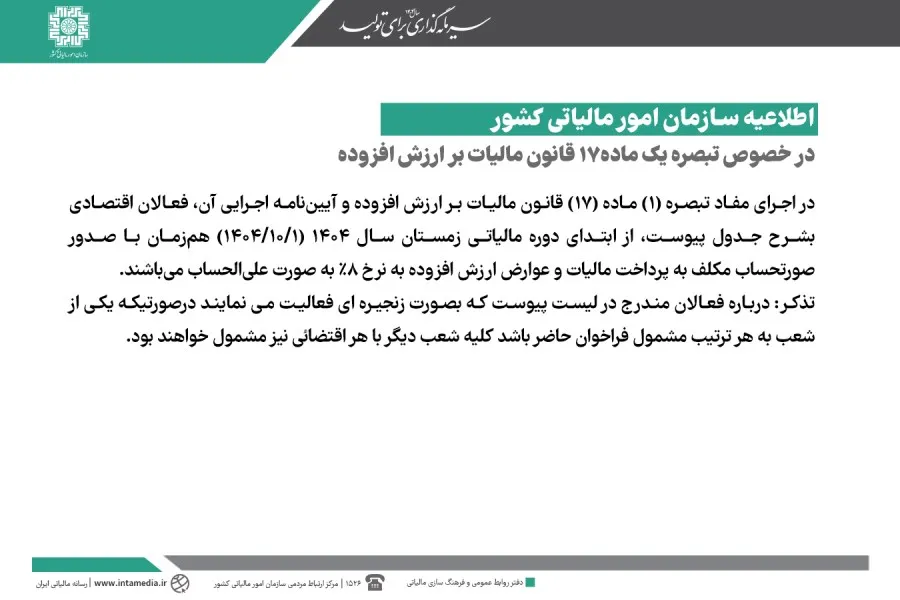
تبصره یک ماده 17 قانون مالیات بر ارزش افزوده، فعالان اقتصادی منتخب را مکلف کرده است تا از ابتدای دوره زمستان 1404، همزمان با صدور صورتحساب، مالیات و عوارض ارزش افزوده را به نرخ 8 درصد بهصورت علیالحساب پرداخت کنند. این قانون تمامی شعب فعالان زنجیرهای مشمول را نیز در بر میگیرد و رعایت آن الزامی است.
الزامات قانونی تبصره 1 ماده 17
سازمان امور مالیاتی در راستای اجرای قوانین جاری، اطلاعیهای در خصوص تبصره یک ماده 17 قانون مالیات بر ارزش افزوده صادر کرده است. بر اساس این دستورالعمل، گروهی از فعالان اقتصادی باید تکالیف جدیدی را در چرخه محاسبات مالیاتی خود لحاظ کنند. این تغییرات از ابتدای دیماه سال 1404 عملیاتی میشود.
تکلیف اصلی مشمولان در این قانون، پرداخت مالیات و عوارض ارزش افزوده است. این پرداخت باید به نرخ 8 درصد و بهصورت علیالحساب انجام شود. نکته مهم این است که زمانبندی اجرای این تکلیف همزمان با صدور صورتحساب توسط مودیان تعیین شده است. رعایت دقیق این زمانبندی برای تمامی مشمولان الزامی است.
- شروع از ابتدای دوره مالیاتی زمستان 1404
- اجرا از تاریخ 1404/10/01
- نرخ مالیات و عوارض 8 درصد
- پرداخت بهصورت علیالحساب
فراخوان زنجیرهای و مشمولیت شعب
یکی از بخشهای مهم این قانون، نحوه شمولیت فعالانی است که بهصورت زنجیرهای فعالیت میکنند. طبق ضوابط اعلام شده، اگر یک شعبه از یک مجموعه اقتصادی در لیست پیوست مشمول فراخوان باشد، کلیه شعب دیگر نیز مشمول خواهند بود. این شمولیت بدون در نظر گرفتن اقتضائات خاص هر شعبه، بهطور یکپارچه اعمال میشود.
| شاخص | مشخصات قانونی |
|---|---|
| تاریخ شروع | 1404/10/01 |
| نرخ قانونی | 8 درصد |
| نحوه پرداخت | علیالحساب |
مثال کاربردی برای فعالان
پرسشهای متداول
آیا تبصره یک ماده 17 قانون مالیات بر ارزش افزوده شامل تمامی شعب میشود؟
بله، برای فعالان زنجیرهای، اگر یکی از شعب مشمول فراخوان باشد، سایر شعب نیز فارغ از شرایط فعالیت، مشمول این تکلیف قانونی خواهند بود.
مبنای نرخ مالیات و عوارض در این اطلاعیه چقدر است؟
طبق مفاد ابلاغ شده، فعالان مشمول مکلف هستند مالیات و عوارض ارزش افزوده را به نرخ 8 درصد بهصورت علیالحساب پرداخت کنند.
مهلت اجرای این تکالیف قانونی از چه زمانی آغاز میشود؟
اجرای این تکالیف مالیاتی از ابتدای دوره زمستان سال 1404، یعنی تاریخ 1404/10/01، الزامی بوده و همزمان با صدور صورتحساب انجام میپذیرد.
پیروی از بخشنامههای صادره و رعایت دقیق تاریخهای مقرر برای پرداختهای علیالحساب، از بروز جرایم مالیاتی جلوگیری میکند. مودیان میتوانند برای بررسی وضعیت دقیق خود به لیستهای پیوست مراجعه کرده و از مشمولیت یا عدم مشمولیت کسبکار خود اطمینان حاصل کنند. این فرآیندها جهت بهبود شفافیت مالیاتی در زنجیرههای اقتصادی طراحی شده است.
مطالعه دقیق متن آییننامه اجرایی و اطلاعیه مذکور برای مدیران مالی ضروری است. این محتوا صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی برای رسیدگی به پروندههای مالیاتی، متن قانون و مقررات رسمی سازمان امور مالیاتی کشور است.